Gestão Tributária

Simples Nacional - Obrigatoriedade de Emissão de NFSe Pelo Emissor Nacional a Partir de 09202

Simples Nacional – Obrigatoriedade de emissão de NFS-e pelo emissor nacional a partir de 09/2026

Simples Nacional : Obrigatoriedade de emissão de NFS-e pelo emissor nacional a partir de 09/2026 A partir de 1º de setembro de 2026, as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços deverão emitir a Nota Fiscal de Serviços Eletrônica (NFS-e) exclusivamente por meio do padrão nacional, utilizando

Fim da emissão de NFC-e para venda pessoas jurídicas; A partir de 04052026; Vendas para CNPJs só poderão ser documentadas por NF-e modelo 55 A partir de 04052026

Fim da emissão de NFCe para venda para pessoas jurídicas; A partir de 04/05/2026

Fim da emissão de NFC-e para venda para pessoas jurídicas; A partir de 04/05/2026; Vendas para CNPJs só poderão ser documentadas por NF-e modelo 55 No dinâmico cenário tributário brasileiro, a busca por transparência, rastreabilidade e eficiência na arrecadação é uma constante. Um dos marcos mais recentes dessa evolução é a publicação do Ajuste SINIEF

Preciso de Contador Veja Quando é Obrigatório

Preciso de Contador? Veja quando é obrigatório

Preciso de Contador? Veja quando é obrigatório Empresários e sociedades empresárias no Brasil são, via de regra, obrigados por lei a manter um sistema de contabilidade formal. O Código Civil (Lei 10.406/2002) determina que “o empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade… e a levantar anualmente o balanço patrimonial e

Aluguéis em 2026 O Cenário Real da Reforma Tributária e os Impactos do IBSCBS para Holdings e Pessoas Físicas

Aluguéis em 2026: O Cenário Real da Reforma Tributária e os Impactos do IBS/CBS para Holdings e Pessoas Físicas

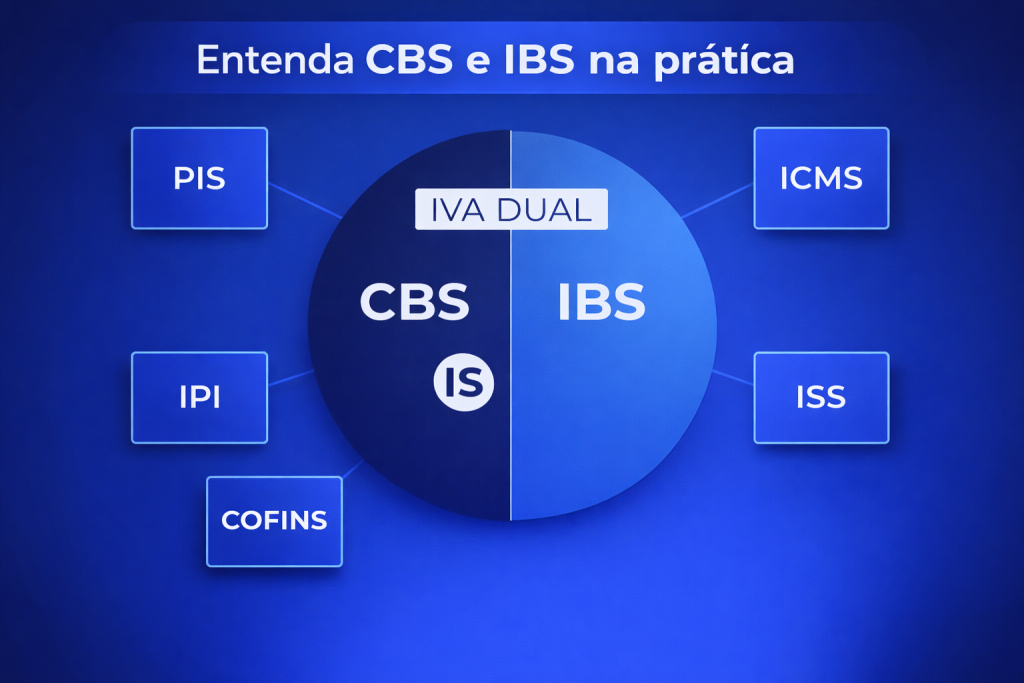
Aluguéis em março 2026: O Cenário Real da Reforma Tributária e os Impactos do IBS/CBS para Holdings e Pessoas Físicas O cenário tributário brasileiro em março de 2026 marca, de fato, o início de uma das mais profundas transformações da história econômica do país. A promulgação da Emenda Constitucional 132 de 2023 inaugurou o novo

Simples Nacional 2026 Pente-Fino Digital, Riscos de Exclusão e Como Evitar Multas e Desenquadramento

Simples Nacional 2026: Pente-Fino Digital, Riscos de Exclusão e Como Evitar Multas e Desenquadramento

Simples Nacional 2026: Pente-Fino Digital, Riscos de Exclusão e Como Evitar Multas e Desenquadramento O cenário tributário brasileiro em 2026 evidencia um avanço significativo na digitalização da fiscalização. Para as micro e pequenas empresas, a permanência no Simples Nacional deixou de ser apenas uma questão de faturamento e passou a exigir alto nível de conformidade

O Escritório Contábil como Hub de Crescimento Empresarial

O escritório contábil como Hub de crescimento empresarial

O escritório contábil como Hub de crescimento empresarial Os Serviços estratégicos e operacionais da contabilidade moderna:  A contabilidade brasileira, ao longo das últimas décadas, atravessou uma metamorfose profunda, deixando de ser uma mera atividade de registro histórico para consolidar-se como a espinha dorsal da inteligência estratégica nas organizações. No horizonte de 2026, essa transformação atinge

Lançamentos Contábeis FreeLancer

Trabalho freelance e lançamentos contábeis: Guia completo para PF, MEI e Simples Nacional

Trabalho freelance e lançamentos contábeis: Guia completo para PF, MEI e Simples Nacional O trabalho freelance vem crescendo no Brasil, mas muitos autônomos têm dúvidas sobre obrigações fiscais e como organizar sua contabilidade. Este guia explica, de forma acessível e tecnicamente correta, como registrar receitas e despesas, quais impostos pagar e como emitir notas fiscais

Imposto de Renda Retido na Fonte (IRRF)

IRRF 2026: Nova Isenção de R$ 5.000, Tributação de Dividendos e Regras para Investimentos

IRRF 2026: Nova Isenção de R$ 5.000, Tributação de Dividendos e Regras para Investimentos O Imposto de Renda Retido na Fonte (IRRF) é o desconto antecipado do IRPF feito diretamente pela fonte pagadora. Em 2026 ele passou por reformulação profunda via a Lei nº 15.270/2025: a faixa de isenção foi elevada para R$ 5.000 mensais