Revisão de Preços com a Reforma Tributária
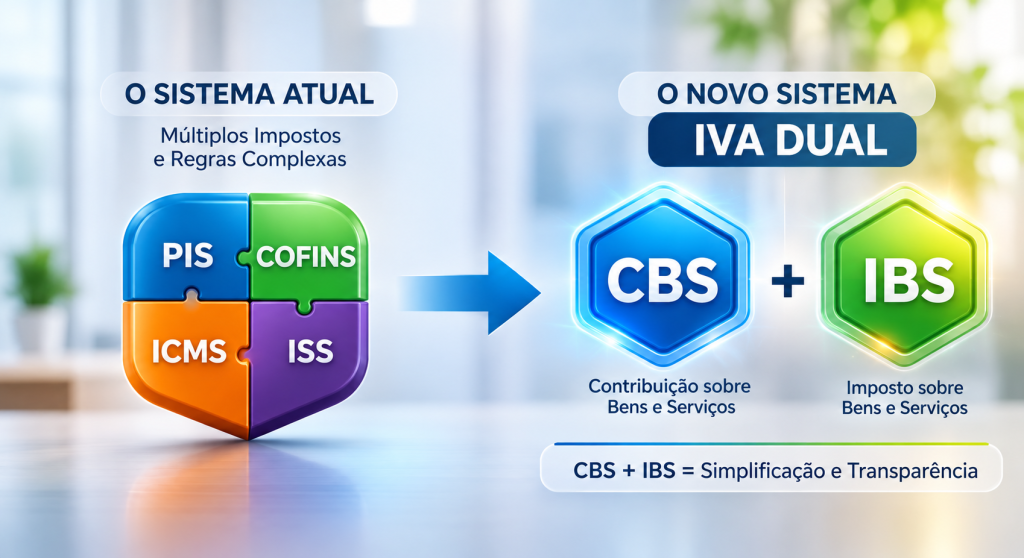
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, obriga as empresas a abandonar o cálculo “por dentro” dos tributos e a reconstruir sua formação de preço com base em dois novos tributos: a CBS (Contribuição sobre Bens e Serviços, de competência federal) e o IBS (Imposto sobre Bens e Serviços, de competência estadual e municipal). Juntos, CBS e IBS formam o chamado IVA Dual brasileiro, que substituirá gradualmente o PIS, a Cofins, o ICMS e o ISS até 2033.
Mais do que uma simples troca de siglas, a reforma muda a lógica da precificação em dois pontos centrais: os novos tributos serão cobrados “por fora” do preço, e o direito a crédito sobre as compras passa a ser amplo e quase irrestrito. Isso significa que toda a estrutura de custos e de markup usada até hoje precisa ser revisada, sob risco de a empresa fixar preços equivocados e perder margem sem perceber.
A seguir, apresentamos as diretrizes para essa revisão, já considerando o cronograma de transição mais atualizado e os números oficiais divulgados até novembro de 2026, inclusive a alíquota da CBS para 2027, calculada pelo Tribunal de Contas da União (TCU) em outubro deste ano.
Principais Mudanças na Formação de Preço
Cobrança “por fora”
Diferentemente dos tributos antigos, em que o imposto ficava embutido no valor do produto ou serviço, a CBS e o IBS serão calculados e destacados “por fora” do preço líquido, sendo somados ao valor da nota fiscal. O mecanismo é parecido com o que já ocorre hoje com o IPI, destacado separadamente no documento fiscal. Aliás, a partir de 2027 o próprio IPI deixa de ter relevância para a maioria das empresas: suas alíquotas serão reduzidas a zero para cerca de 95% dos produtos da tabela TIPI, permanecendo apenas para itens com produção incentivada na Zona Franca de Manaus, como forma de preservar a competitividade da região.
Não cumulatividade plena
Todo imposto pago na aquisição de insumos, mercadorias ou serviços passa a gerar crédito financeiro integral, que pode ser usado para abater o imposto devido na venda. Isso é bem mais amplo do que o atual sistema de PIS/Cofins não cumulativo, que tem uma longa lista de restrições. O custo líquido de aquisição deve descontar esses créditos antes de qualquer cálculo de markup. Uma exceção importante: despesas com folha de pagamento não geram crédito de CBS ou IBS, o que penaliza especialmente empresas de serviços intensivas em mão de obra.
Ajuste de markup
Se a empresa continuar aplicando o multiplicador antigo sobre um custo que já está livre de tributos embutidos, o preço final pode ficar artificialmente baixo e corroer a margem de lucro operacional sem que ninguém perceba de imediato. É essencial recalcular o markup sobre o novo custo líquido de tributos, e não apenas repetir a fórmula usada até 2026.
Simulação caso a caso
Reajustar todos os clientes ou produtos por um percentual linear e genérico é arriscado. O impacto varia conforme a cadeia de créditos, o tipo de operação (indústria, comércio ou serviços) e, principalmente, conforme o enquadramento tributário do próprio produto ou serviço. A reforma prevê regimes diferenciados, com reduções de alíquota (em geral entre 30% e 60% da alíquota padrão) ou até isenção total, para itens como produtos da cesta básica nacional, medicamentos, serviços de saúde e educação, transporte público coletivo e alguns insumos agropecuários. Antes de aplicar qualquer reajuste, verifique em qual categoria cada item da sua operação se enquadra.
O Cronograma Atualizado da Reforma (2026 a 2033)
A transição é longa e ocorre em etapas bem definidas:
- 2026, ano de teste. CBS a 0,9% e IBS a 0,1% (somente parcela estadual) já aparecem nas notas fiscais eletrônicas desde agosto de 2026, mas são integralmente compensados com o PIS e a Cofins devidos. Quem cumpre as obrigações acessórias fica dispensado do recolhimento efetivo, ou seja, não há impacto de caixa neste ano. Em outubro de 2026 também começaram os testes de integração do split payment entre a Receita Federal e os prestadores de serviços de pagamento (bancos, adquirentes e instituições de pagamento), mas ainda sem qualquer cobrança real.
- 2027. O PIS e a Cofins são extintos e a CBS passa a valer com sua alíquota de referência plena. Entra em vigor também o Imposto Seletivo, novo tributo federal sobre produtos e serviços prejudiciais à saúde ou ao meio ambiente (como cigarros, bebidas alcoólicas e veículos mais poluentes), cuja arrecadação é considerada no cálculo da alíquota da CBS. O IBS, por sua vez, continua em caráter apenas de teste (0,1%, dividido em 0,05% estadual e 0,05% municipal). O split payment passa a estar disponível de forma facultativa e gradual, inicialmente em operações entre empresas (B2B).
- 2028. Mantém-se, em linhas gerais, a mesma estrutura de 2027. Ao longo deste ano, o TCU deve calcular, pela primeira vez, a alíquota de referência cheia do IBS, que passará a valer gradualmente a partir de 2029.
- 2029 a 2032. O ICMS e o ISS são reduzidos progressivamente, em 10 pontos percentuais por ano, enquanto o IBS sobe na mesma proporção, até a substituição completa. É também neste período que começa o cashback (devolução) do IBS para famílias de baixa renda inscritas no Cadastro Único, somando-se ao cashback da CBS, já em vigor desde 2027.
- 2033. O ICMS e o ISS são extintos definitivamente, e o novo sistema (CBS e IBS) passa a vigorar de forma plena.
Um ponto que merece atenção especial: a alíquota de referência da CBS para 2027, que o mercado estimava em torno de 9% a 9,3%, foi calculada pelo TCU, em auditoria divulgada em 28 de outubro de 2026, em 11,3%, valor bem acima do esperado. O cálculo segue agora para o Senado Federal, que tem prazo até 15 de dezembro de 2026 para fixar a alíquota definitiva por resolução; caso o Senado não delibere a tempo, prevalece o percentual calculado pelo TCU. Se confirmada, a CBS de 11,3% somada à estimativa de cerca de 18,7% do IBS levaria a carga tributária combinada do IVA Dual para perto de 30%, acima da faixa de 26,5% a 28% inicialmente estimada pelo governo e pelo próprio Comitê Gestor do IBS em julho de 2026. Esse percentual gerou debate entre parlamentares e entidades do setor produtivo, e ainda pode ser ajustado até a votação final no Senado.
Em resumo: os números de CBS e IBS usados neste artigo são os mais atualizados disponíveis até 17 de novembro de 2026, mas ainda estão sujeitos a confirmação legislativa. Reavalie suas simulações assim que o Senado publicar a resolução definitiva.
Passo a Passo para Revisar os Preços
- Mapear os créditos tributários. Analisar todas as notas fiscais de entrada para identificar quais insumos, mercadorias e despesas gerarão créditos de IBS e CBS para a sua atividade.
- Recalcular o custo efetivo. Descontar os tributos recuperáveis do valor de compra dos insumos para encontrar o verdadeiro custo unitário de produção ou revenda.
- Simular a margem de contribuição. Comparar o resultado financeiro de cada contrato, produto ou serviço antes e depois da transição dos tributos, considerando também eventuais regimes diferenciados.
- Reestruturar contratos comerciais. Revisar cláusulas de reajuste, de repasse de tributos e de prazos, especialmente em contratos de longo prazo ou no setor de serviços.
- Preparar a transparência nas etiquetas e notas. Avaliar como exibir o preço final ao consumidor e a separação dos impostos, já que CBS e IBS aparecerão destacados, de forma semelhante ao que ocorre hoje com o IPI.
Empresas do Lucro Real
Para empresas no Lucro Real, a revisão de preços é uma boa oportunidade para otimizar margens, já que o regime atual lida com a não cumulatividade do PIS e da Cofins, o que torna a transição para o IVA Dual mais natural, embora altamente estratégica.
A regra de ouro para o Lucro Real é: o preço final ao consumidor pode mudar, mas o seu preço líquido (a receita que sobra de fato na empresa) deve ser rigorosamente protegido.
1. Eliminação dos Resíduos Tributários (Expurgo)
No sistema atual, o PIS e a Cofins geram créditos, mas há muitas restrições sobre o que dá direito a crédito, o que gera o chamado resíduo tributário, uma espécie de custo oculto. Com o IVA Dual, adota-se o princípio do crédito amplo (crédito financeiro): praticamente tudo o que a empresa adquirir para sua atividade econômica, desde que tenha imposto pago na etapa anterior, gerará crédito. Na prática, isso significa recalcular o custo dos insumos e dos serviços contratados subtraindo esse novo potencial de créditos, o que tende a reduzir o custo de aquisição.
2. Mudança do Cálculo “Por Dentro” para “Por Fora”
Hoje, o ICMS, o ISS, o PIS e a Cofins são calculados “por dentro” (o imposto faz parte do preço do produto). Na reforma, a CBS e o IBS serão calculados “por fora”. Na revisão, o markup (margem de lucro mais custos fixos internos) deve ser aplicado exclusivamente sobre o custo líquido de tributos; o valor do IBS e da CBS será somado somente depois da definição do preço de venda.
3. Impacto Setorial no Lucro Real
Como a alíquota padrão combinada do IVA Dual deve ficar entre 27% e, segundo o novo cálculo da CBS, possivelmente perto de 30%, o impacto nos preços depende diretamente do setor.
Na indústria, há alta geração de novos créditos (máquinas, energia, insumos), o que compensa a alíquota nominal elevada; os preços tendem a se manter estáveis ou até cair, desde que a eficiência dos créditos seja repassada.
No comércio e varejo, o crédito é integral sobre as mercadorias adquiridas para revenda, mas a alíquota final na ponta consumidora é alta; vale revisar contratos com fornecedores industriais para exigir o repasse das reduções de custo obtidas.
Em serviços B2B, há poucos créditos de entrada, já que o maior custo costuma ser a folha de salários, que não gera crédito de IVA, e a alíquota cheia incide na saída. Ainda assim, como o cliente empresarial também está, em geral, no Lucro Real, ele poderá se creditar integralmente do imposto pago ao fornecedor, o que mitiga o impacto final para ele.
Em serviços B2C, o cenário é o mais crítico: poucos créditos de entrada e alíquota cheia na saída para o consumidor final, que não se credita de nada. Pode ser necessário readequar margens, rever a estrutura de custos ou avaliar algum regime diferenciado aplicável, quando existir.
Passo a Passo Prático de Precificação no Lucro Real
- Zerar a base antiga. Pegar o preço atual e retirar o PIS, a Cofins e o ICMS/ISS embutidos para descobrir o preço líquido atual.
- Ajustar o Custo de Mercadoria Vendida (CMV). Reduzir o custo dos insumos considerando o crédito amplo de IBS e CBS.
- Aplicar a margem desejada. Calcular o preço de venda necessário para manter, ou melhorar, a margem de contribuição sobre o novo custo.
- Adicionar o IVA “por fora”. Multiplicar o preço obtido pela alíquota vigente de IBS mais CBS para chegar ao preço final que será anunciado ao mercado.
Empresas do Lucro Presumido
No Lucro Presumido, a revisão de preços é a mais urgente e complexa de todas, pois a empresa abandona o regime cumulativo de PIS/Cofins (no qual pagava alíquotas menores sobre o faturamento, sem tomar créditos) e passa para a regra geral de não cumulatividade plena do IVA Dual, conforme a Lei Complementar 214/2025.
Diferentemente do Lucro Real, o Lucro Presumido não estava acostumado a gerenciar créditos na entrada. Para não perder competitividade nem quebrar a margem, a precificação precisa passar por alguns ajustes estruturais.
1. O Fim do Regime Cumulativo (Choque de Alíquota)
No sistema antigo, empresas do Lucro Presumido pagam 3,65% de PIS/Cofins (0,65% mais 3%), sem direito a créditos sobre compras. A partir de 2027, PIS e Cofins são extintos e substituídos pela CBS, cuja alíquota de referência, calculada pelo TCU em outubro de 2026, ficou em 11,3% (ainda pendente de confirmação pelo Senado Federal), bem acima da estimativa inicial de cerca de 9%. O IBS entra de forma apenas simbólica em 2027 e 2028, com substituição gradual do ICMS e do ISS entre 2029 e 2033.
Na precificação, será necessário adotar o crédito amplo na planilha de custos: todo imposto destacado nas notas fiscais de compra (mercadorias, insumos, energia, aluguel comercial, softwares, fretes e serviços de terceiros) passa a reduzir o imposto a pagar. Se a empresa não descontar esses créditos do custo de aquisição, o preço final ficará artificialmente caro.
2. Risco de “Bi-tributação” no Markup
Como a empresa do Lucro Presumido embutia 3,65% de PIS/Cofins mais ICMS ou ISS dentro do preço final, manter o markup tradicional fará com que a nova alíquota do IVA seja aplicada “por fora” sobre um preço que ainda carrega impostos antigos. É preciso decompor o preço atual, retirando todos os tributos sobre consumo, para encontrar o preço líquido real. Somente sobre esse valor líquido é que o IVA (CBS mais IBS) deve ser somado por fora.
3. Impacto por Tipo de Operação no Lucro Presumido
O impacto no preço final varia bastante conforme a estrutura de custos e o perfil do cliente.
No comércio e na indústria, a empresa passa a tomar crédito integral sobre mercadorias e insumos adquiridos, e a carga tributária efetiva tende a cair ou se estabilizar; a estratégia é reduzir o preço base líquido, repassando os novos créditos obtidos nas compras, para manter o preço final competitivo.
Em serviços B2B (para outras empresas), poucos insumos geram crédito, já que a folha de pagamento não gera crédito de IVA, e a carga nominal deve subir. Nesse caso, o aumento costuma ser repassado no preço bruto; como o cliente empresarial se credita integralmente da CBS e do IBS pagos pelo fornecedor, o custo efetivo para ele não sobe na mesma proporção.
Em serviços B2C (para o consumidor final), há poucos créditos na entrada e alíquota cheia na saída, sem que o cliente final possa se creditar de nada. Esse é o ponto mais crítico: repassar toda a alta tira competitividade, o que exige corte de custos operacionais, revisão de margem ou avaliação de migração de regime. Vale lembrar que, a partir de 2027 (CBS) e de 2029 (IBS), famílias de baixa renda cadastradas no CadÚnico terão direito a um mecanismo de devolução parcial do imposto pago (cashback), o que pode suavizar a percepção do aumento para esse público, embora não reduza o imposto que a empresa precisa recolher.
4. Atenção ao Fluxo de Caixa (Split Payment)
O split payment é o mecanismo pelo qual o valor correspondente à CBS e ao IBS é segregado e recolhido automaticamente no momento da liquidação financeira do pagamento eletrônico, antes mesmo de o dinheiro chegar à conta da empresa. Em outubro de 2026, a Receita Federal iniciou apenas os testes de integração técnica desse sistema com bancos e demais prestadores de serviços de pagamento, sem qualquer cobrança real nessa fase. A previsão é que, em 2027, o split payment passe a estar disponível de forma facultativa e gradual, começando por operações entre empresas (B2B).
Ajuste financeiro recomendado: empresas do Lucro Presumido que usavam o prazo entre a venda e o pagamento dos impostos como uma espécie de capital de giro precisarão revisar o custo financeiro embutido na margem de lucro, ou reajustar os prazos de recebimento nas vendas a prazo, já que esse “respiro” de caixa tende a diminuir à medida que o split payment avançar.
Checklist Imediato para o Lucro Presumido
- Exigir notas fiscais completas. Despesas que antes não geravam crédito, como fretes, embalagens, serviços de TI e manutenção, agora abatem imposto.
- Separar preços B2B e B2C. Criar políticas comerciais e listas de preços distintas caso a empresa venda tanto para pessoas jurídicas quanto para consumidores finais.
- Comparar regimes. Como a principal vantagem histórica do Lucro Presumido (alíquota baixa de PIS/Cofins sem créditos) deixa de existir, simule se permanecer no Lucro Presumido ainda é mais vantajoso do que migrar para o Lucro Real, no qual o IRPJ e a CSLL incidem sobre o lucro efetivo, e não sobre uma margem presumida. A vantagem de cada regime vai depender diretamente da margem de lucro efetiva da sua atividade.
E as Empresas do Simples Nacional?
A reforma manteve o Simples Nacional como regime diferenciado para micro e pequenas empresas, mas criou uma decisão nova para quem está nele: permanecer no modelo em que a CBS e o IBS são recolhidos dentro do DAS (chamado de Simples Nacional puro) ou optar por apurar esses dois tributos pelas regras do regime regular (o chamado Simples Nacional híbrido).
No Simples puro, a empresa continua com a mesma simplicidade de sempre, mas o crédito que ela consegue repassar ao cliente fica limitado ao percentual de IBS e CBS embutido na alíquota da sua faixa do Simples, normalmente bem menor do que o crédito de uma empresa do regime regular. Já no Simples híbrido, a empresa recolhe a CBS e o IBS fora do DAS, pelas mesmas regras das empresas maiores, e consegue transferir crédito integral aos seus clientes, o que pode ser decisivo em cadeias B2B, especialmente de indústria e comércio atacadista. Em contrapartida, o híbrido aumenta a burocracia, exige apuração de débito e crédito e sujeita a empresa ao split payment nas mesmas condições do regime regular.
Para a maioria das pequenas empresas, sobretudo as que vendem para o consumidor final ou para outras optantes do Simples, o regime puro tende a continuar mais vantajoso. A escolha pelo híbrido só costuma compensar quando uma parcela relevante da clientela é formada por empresas do Lucro Real ou Lucro Presumido que precisam do crédito cheio para manter sua própria competitividade. Como essa decisão tem prazos e regras específicas definidas em regulamento, recomendamos avaliar o enquadramento junto à nossa equipe antes de optar por um ou outro modelo.
Em caso de dúvidas, ou se quiser realizar uma simulação ou estimativa personalizada para o seu negócio, fale com a nossa equipe de especialistas.
Organização Contábil Abreu S/S Ltda – EPP
Rua do Carmo, 112 – 7º andar – CJs. 71 e 72
Centro – São Paulo – SP
Tel: (11) 3242-8045 | WhatsApp: (11) 93745-0101
E-mail: ocabreu@contabilabreu.com.br