Cronograma 2027: CBS, Imposto Seletivo e CNPJ Técnico na prática
Reforma Tributária 2027: o que muda para a sua empresa a partir de 1º de janeiro
Durante 2026, a Reforma Tributária do consumo funcionou como um ensaio. As empresas começaram a informar os novos tributos nas notas fiscais, mas sem sentir o efeito no caixa. Isso muda em 1º de janeiro de 2027. A partir dessa data, a reforma passa a valer na prática, com a chegada da CBS, o fim do PIS e da Cofins e o início do Imposto Seletivo.
Parte das regras finais ainda está sendo regulamentada, e por isso o momento pede preparação, não pânico. Quem organiza processos, cadastros e controles agora chega a janeiro com tranquilidade. Quem deixa para depois corre o risco de pagar mais imposto do que deveria. Veja os quatro pontos que mais afetam o dia a dia de empresários, gestores e autônomos.
1. CBS: o PIS e a Cofins saem de cena
O que muda. O PIS e a Cofins, tributos federais cobrados sobre o faturamento, deixam de existir. No lugar entra a CBS (Contribuição sobre Bens e Serviços), a parte federal do IVA. Nesse modelo, você paga imposto sobre o que vende, mas desconta o que já foi pago nas suas compras. Esse desconto se chama crédito. Na prática, quanto melhor o controle dos créditos sobre insumos (matéria-prima, mercadorias para revenda, embalagens, serviços contratados), menor o imposto a pagar.
Quem é mais afetado. Empresas que hoje recolhem PIS e Cofins sentem a mudança diretamente. Quem está no Simples Nacional também precisa se adaptar, porque as notas fiscais passam a exigir informações dos novos tributos, e há decisões a tomar sobre a forma de apuração. Os detalhes seguem em regulamentação.
Exemplo. Uma fábrica de móveis compra madeira, ferragens e contrata frete. Se registra cada compra corretamente, aproveita os créditos e reduz a CBS devida. Se os registros ficam desorganizados, paga imposto a mais sem perceber.
O que fazer desde já:
- Mapeie as compras e despesas que podem gerar crédito.
- Revise o cadastro de produtos e serviços.
- Confirme com o contador se seu sistema de gestão (ERP) e seu emissor de notas estão preparados.
- Levante os créditos de PIS e Cofins acumulados. A legislação prevê regras para aproveitar os valores válidos e corretamente escriturados.
A alíquota da CBS ainda depende de definição final. Desconfie de percentuais que circulam na internet e faça simulações com o seu contador.
2. Imposto Seletivo: o “imposto do pecado” começa a valer
O que muda. O Imposto Seletivo é um tributo federal criado para desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente. A lei que regulamentou a reforma cita cigarros, bebidas alcoólicas, bebidas açucaradas, veículos, embarcações, aeronaves, bens minerais e apostas. Ele funciona em paralelo à CBS e não atinge todos os produtos, apenas os da lista.
Quem é mais afetado. Indústrias, distribuidores e comerciantes que fabricam ou vendem esses itens, como fabricantes de bebidas, adegas, tabacarias, mercados, distribuidoras e concessionárias.
Atenção: as alíquotas dependem de lei própria. Na última revisão deste texto, elas ainda estavam em definição, e qualquer número que você veja por aí é projeção, não regra. O Imposto Seletivo tende a pesar na formação de preços, então a margem de quem trabalha com esses produtos precisa ser reavaliada.
Exemplo. Uma distribuidora de bebidas opera com margem apertada e tabela de preços fixa. Se o custo mudar e ela demorar a recalcular, o lucro encolhe sem que ninguém perceba de imediato.
O que fazer desde já:
- Liste todos os produtos que podem ser alcançados pelo imposto.
- Simule cenários de preço e margem com seu contador.
- Converse com fornecedores sobre como o imposto aparecerá nas notas de compra.
- Acompanhe a definição das alíquotas antes de fechar a tabela de preços de 2027.
3. Compliance: nota fiscal correta vira dinheiro no caixa
O que muda. Em um sistema de créditos, a qualidade do documento fiscal passa a valer ouro. O direito de descontar o imposto das compras está ligado à regularidade da operação e da nota. Nota emitida com erro, dados incompletos ou compra de fornecedor irregular podem significar perda direta de crédito, ou seja, mais imposto a pagar. As regras detalhadas ainda estão sendo regulamentadas, mas a direção é clara: fiscalização cada vez mais digital e cruzamento automático de informações.
Quem é mais afetado. Todas as empresas que compram para produzir ou revender, especialmente comércio e indústria, com muitos fornecedores e alto volume de notas.
Exemplo. Uma loja de materiais de construção compra um lote de um fornecedor que oferece preço baixo, mas emite nota com descrição errada do produto ou nem emite. No modelo antigo, o problema ficava escondido. No novo, a loja pode não conseguir aproveitar o crédito daquela compra, e o “preço baixo” sai caro.
O que fazer desde já:
- Faça um cadastro dos principais fornecedores e confira a regularidade deles.
- Exija nota fiscal em todas as compras e confira os dados ao receber a mercadoria.
- Revise o cadastro dos seus produtos (descrições e classificações fiscais).
- Defina uma rotina mensal de conferência entre notas, estoque e contabilidade.
4. Autônomos e profissionais liberais: formalização e o “CNPJ Técnico”
O que muda. A reforma passou a tratar pessoas físicas que exercem atividade econômica de forma habitual de maneira parecida com as empresas. Para quem presta serviços por conta própria, isso traz a exigência de inscrição no CNPJ, chamada pelo mercado de “CNPJ Técnico”. Esse nome é informal e não consta da lei. A obrigatoriedade foi prorrogada para 1º de janeiro de 2027 para as pessoas físicas que precisarem emitir documentos fiscais.
Três pontos ajudam a evitar confusão:
- O CNPJ Técnico não significa abrir uma empresa nem exige contrato social.
- Ele não é o MEI.
- Nem toda pessoa física será obrigada a ter o cadastro. Depende da atividade e das regras que ainda estão sendo definidas.
Na prática, o recibo tende a dar lugar à nota fiscal eletrônica, e o profissional passa a conviver com os novos tributos.
Quem é mais afetado. Médicos, dentistas, psicólogos, advogados, arquitetos, designers, consultores e outros que atendem sozinhos, principalmente os que prestam serviço para empresas. Muitos contratantes vão preferir quem emite nota, porque isso facilita o controle dos créditos deles.
Exemplo. Uma arquiteta autônoma recebe de clientes empresariais por recibo. Em 2027, seus clientes podem passar a exigir nota fiscal para registrar a operação corretamente. Sem o cadastro, ela pode perder contratos.
O que fazer desde já:
- Levante quanto e de quem você recebe por serviços.
- Organize seus documentos e comprovantes.
- Avalie com um contador se compensa continuar como pessoa física com o cadastro ou formalizar uma empresa.
- Acompanhe a regulamentação, que segue em andamento.
Checklist de preparação para 2027
- Mapeie seus créditos: liste compras e despesas que podem gerar crédito de CBS e levante os saldos de PIS e Cofins.
- Fale com seu contador sobre o enquadramento: confirme como a reforma afeta seu regime (Simples, Presumido ou Real).
- Teste seu sistema: verifique se ERP e emissor de notas estão atualizados para os novos campos.
- Revise o cadastro de produtos e serviços: descrições e classificações corretas evitam erros nas notas.
- Avalie seus fornecedores: priorize quem emite nota correta e mantém a regularidade.
- Recalcule preços e margens: especialmente se você trabalha com produtos do Imposto Seletivo.
- Autônomos: planeje o cadastro e a emissão de nota e decida o melhor formato de atuação.
A Reforma Tributária não é um bicho de sete cabeças, mas exige método. As regras finais ainda estão sendo regulamentadas e podem mudar nos próximos meses, e é justamente por isso que contar com acompanhamento profissional faz diferença. Preparar-se agora significa proteger seus créditos, evitar surpresas no preço e manter sua empresa ou atividade em dia.
Organização Contábil Abreu S/S Ltda – EPP
Rua do Carmo, 112 – 7º andar – CJs. 71 e 72
Centro – São Paulo – SP
Tel: (11) 3242-8045 | WhatsApp: (11) 93745-0101
email: ocabreu@contabilabreu.com.br
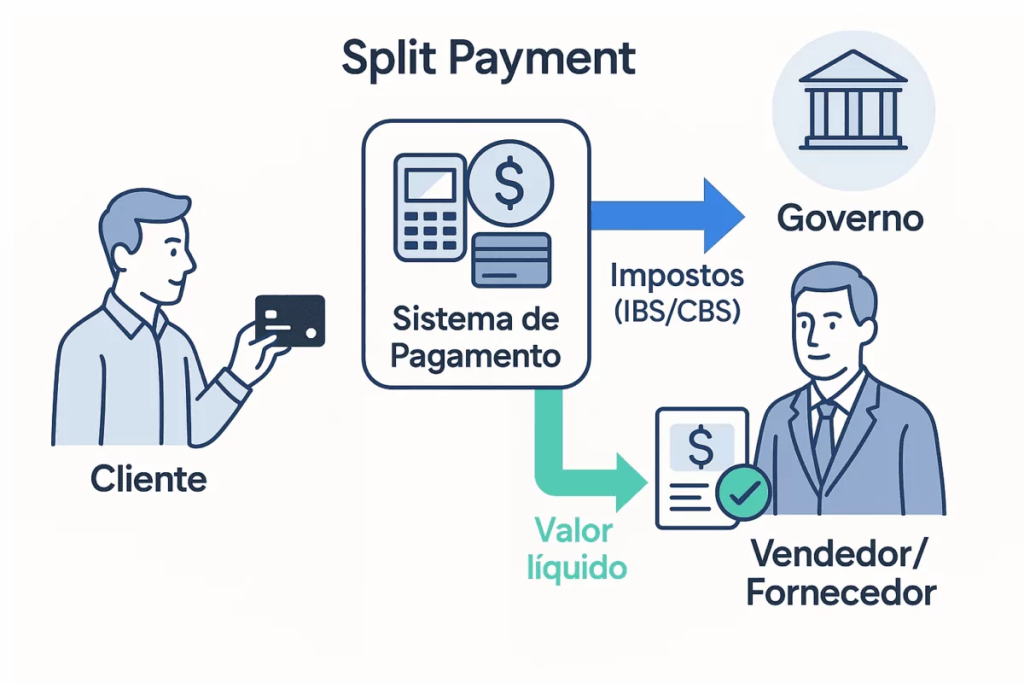
Atenção: as regras seguem em regulamentação e podem sofrer alterações. Alíquotas da CBS e do Imposto Seletivo, formatos de documentos fiscais, regras de apuração, critérios do CNPJ Técnico e o funcionamento do pagamento automático do imposto (split payment) ainda podem ser definidos ou ajustados pelo governo até a entrada em vigor da reforma e depois dela.