Recuperação de crédito tributário: sua empresa pode estar pagando imposto a mais há anos
Quem administra uma empresa brasileira convive com uma das legislações tributárias mais complexas do mundo. São tributos federais, estaduais e municipais, cada um com regras próprias, alíquotas diferentes, regimes especiais e exceções que mudam com frequência. Nesse cenário, é bem comum que o contribuinte pague mais do que deveria sem perceber, às vezes por anos seguidos. A origem pode ser um produto cadastrado com a classificação errada, um sistema parametrizado de forma equivocada, uma tese tributária reconhecida pelos tribunais que nunca foi aplicada ou um crédito legítimo que ficou sem aproveitamento.
A boa notícia é que a lei garante o direito de reaver esses valores. A má notícia é que esse direito tem prazo. O Código Tributário Nacional prevê os artigos 165 a 168 como base do direito à recuperação, que pode ser exercido nos últimos 5 anos. Passado esse período, o dinheiro fica definitivamente com o Fisco. E 2026 traz um agravante: com a reforma tributária, o PIS e a Cofins deixam de existir em 2027, o que torna este um ano decisivo para quem tem créditos dessas contribuições a recuperar.
Este artigo apresenta o caminho completo, da auditoria à devolução do dinheiro, passando pela quantificação, pela correção da rotina, pela retificação das obrigações acessórias e pelos pedidos administrativos.
Por que tantas empresas pagam a mais sem perceber
O pagamento a maior raramente nasce de má-fé ou de descuido grosseiro. Na maioria dos casos, ele resulta de uma combinação de fatores que se acumulam com o tempo. O cadastro de produtos foi feito há anos por alguém que já saiu da empresa. O sistema de gestão foi parametrizado com regras genéricas. A contabilidade, sobrecarregada com prazos e obrigações, repetiu o padrão mês após mês. Uma decisão do STF ou do STJ passou a favorecer o contribuinte, mas ninguém na empresa acompanhou o assunto.
Há ainda o efeito da repetição. Um erro de classificação em um único item de venda pode parecer irrelevante. Multiplicado por milhares de notas fiscais ao longo de sessenta meses, vira um valor expressivo. Por isso a recuperação de crédito tributário exige uma visão retroativa, e não apenas a correção do que acontece hoje.
Um ponto importante: nem toda empresa tem crédito a recuperar, e nem todo crédito aparente é realmente devido. A análise séria separa o que é direito consolidado, o que é discutível e o que é risco. Prometer devolução automática sem essa triagem é o caminho mais curto para um problema com a Receita Federal.
Auditoria fiscal retroativa: onde o pagamento a maior se esconde
O primeiro passo é uma revisão completa do que a empresa declarou e pagou nos últimos cinco anos. Essa auditoria precisa olhar para quatro frentes ao mesmo tempo: as apurações mensais de cada tributo, as notas fiscais de entrada e de saída, os cadastros de produtos e serviços e os parâmetros fiscais do sistema.
O cadastro de produtos merece atenção especial porque é nele que nascem muitos erros que se repetem. O NCM, que identifica a mercadoria, define a incidência de IPI, a sujeição ao regime monofásico de PIS e Cofins, a aplicação de substituição tributária e vários benefícios. Um NCM errado pode fazer a empresa recolher tributo sobre um produto que deveria estar fora da incidência ou submetido a alíquota menor. O CST, que indica a situação tributária da operação, e o CFOP, que classifica a natureza da operação, funcionam como a linguagem que o sistema usa para calcular os impostos. Se o CST de PIS e Cofins de um item está incorreto, o sistema tributa o que não deveria. Se o CFOP de uma operação interestadual foi escolhido de forma equivocada, o ICMS pode ser calculado de maneira indevida.
Na prática, a auditoria costuma encontrar situações recorrentes. A primeira é a revenda de produtos sujeitos ao regime monofásico de PIS e Cofins, em que o tributo já foi recolhido na origem e o revendedor não deveria pagá-lo novamente. Esse é um dos casos mais citados, e a lista de segmentos afetados inclui bebidas frias, cosméticos, combustíveis e autopeças. Empresas do Simples Nacional também entram nessa conta: o erro comum é recolher PIS e Cofins de novo dentro do DAS, mesmo com o tributo já cobrado na cadeia anterior.
A segunda situação envolve a substituição tributária do ICMS. O fornecedor recolhe o ICMS-ST com base em um preço presumido, e a empresa vende por um valor menor. A diferença pode ser restituída, e o STF já tratou do assunto: o Tema 201 da repercussão geral reconhece a devolução do ICMS pago a mais no regime de substituição tributária.
A terceira são os créditos não aproveitados. Empresas do lucro real, no regime não cumulativo, deixam de se creditar de PIS e Cofins sobre insumos, fretes, aluguéis, energia e outras despesas que dão direito ao crédito. Esse abatimento, quando não foi feito na escrituração corrente, pode ser recuperado retroativamente via PER/DCOMP pelos últimos cinco anos.
A quarta são os erros de base de cálculo e de alíquota, como a inclusão de valores que a jurisprudência já excluiu da base ou a aplicação de alíquota diferente da correta. Há ainda os pagamentos em duplicidade, as guias recolhidas por engano e os tributos pagos sobre receitas que não eram tributáveis.
As teses tributárias: o que está consolidado e o que ainda é discutido
Além dos erros operacionais, existem as teses jurídicas. A mais conhecida é a exclusão do ICMS da base de cálculo do PIS e da Cofins, decidida pelo STF no Tema 69. Em termos práticos, o ICMS não compõe a base de cálculo dessas contribuições, e a recuperação fica limitada pela modulação de 15 de março de 2017.
Há nuances importantes. O ICMS-ST, por exemplo, não foi tratado de forma automática pelo Tema 69. O STJ analisou o assunto no Tema Repetitivo 1.125 e entendeu que o ICMS-ST também não compõe a base do PIS e da Cofins do contribuinte substituído. Esse tipo de detalhe mostra por que cada tese precisa ser avaliada com cuidado, considerando o regime tributário, o tipo de operação e o estágio do entendimento dos tribunais.
Existem também as chamadas teses filhotes, que derivam da lógica do Tema 69 e ainda aguardam definição. Entre elas estão a exclusão do ISS da base do PIS e da Cofins (Tema 118), o cálculo das contribuições sobre elas mesmas (Tema 1067) e os créditos presumidos de ICMS na base (Tema 843). Enquanto não houver decisão definitiva, essas discussões envolvem risco e, em regra, exigem ação judicial para proteger o direito. Uma empresa prudente trata o que está pacificado como crédito a recuperar e o que está em debate como oportunidade que exige estratégia jurídica específica, sem contar com esse dinheiro no caixa.
Quantificando o crédito: da planilha de achados à memória de cálculo
Identificar onde houve erro é apenas metade do trabalho. A segunda metade é transformar essa descoberta em um valor correto, defensável e documentado. Isso significa refazer os cálculos, período por período, como se a apuração tivesse sido feita corretamente desde o início.
O trabalho começa com o levantamento do que foi efetivamente pago em cada competência. Em seguida, calcula-se o que seria devido com a classificação e a tese corretas. A diferença entre os dois valores é o indébito daquele mês. Essa conta deve ser feita competência por competência porque a prescrição corre separadamente para cada pagamento. O prazo é de cinco anos, e a regra geral é que ele conta a partir da data do pagamento indevido. Em outubro de 2026, isso significa que pagamentos feitos em outubro de 2021 estão completando cinco anos, e a cada dia que passa uma fatia do crédito deixa de poder ser cobrada. Quando o crédito decorre de decisão judicial, a contagem segue regras próprias, ligadas ao trânsito em julgado.
Outro elemento essencial é a atualização monetária. O valor a ser restituído ou compensado é acrescido de juros equivalentes à Selic, que são calculados do mês seguinte ao do pagamento indevido até o mês anterior à compensação ou restituição, com mais 1% no mês em que ela é efetuada. Essa correção pode representar uma parcela relevante do valor final, e deixá-la de fora significa abrir mão de dinheiro que é seu por direito.
A memória de cálculo é o documento que sustenta tudo. Ela deve mostrar, de forma clara e rastreável, a origem de cada valor: quais notas fiscais foram analisadas, qual classificação foi corrigida, qual fundamento legal ou jurisprudencial sustenta o crédito, quanto foi pago, quanto era devido, qual a diferença e como foi atualizada. Quando a Receita Federal analisa um pedido, é essa memória que vai ser examinada. Um cálculo sem lastro documental é a principal causa de indeferimento e de problemas posteriores.
Vale reforçar a necessidade de guardar toda a documentação de suporte, incluindo XMLs das notas, guias pagas, arquivos da escrituração, relatórios do sistema e eventuais pareceres técnicos. Tudo isso pode ser exigido durante o prazo de análise, que costuma ser longo.
Corrigindo a rotina daqui para frente
Recuperar o passado sem corrigir o presente é enxugar gelo. Se a causa do erro continuar ativa, a empresa vai gerar novos pagamentos a maior todo mês, e daqui a alguns anos estará refazendo o mesmo trabalho.
A correção começa pelo cadastro de produtos. Cada item precisa ser revisado quanto ao NCM, à tributação de PIS, Cofins, ICMS e IPI, à sujeição à substituição tributária e ao tratamento monofásico. É recomendável criar uma rotina de validação para novos cadastros, com responsável definido e conferência por alguém com conhecimento fiscal, e não apenas por quem opera o sistema.
Em seguida vem a parametrização do sistema. As regras de CST, CFOP e cálculo de impostos precisam refletir a realidade da operação e a legislação vigente. Muitos erros nascem de configurações antigas que nunca foram revisadas, ou de regras genéricas aplicadas a situações específicas. Também é importante garantir que as atualizações legais cheguem ao sistema no tempo certo.
A apuração mensal precisa de um controle de qualidade, com conciliação entre o que o sistema calculou, o que a escrituração registrou e o que foi efetivamente pago. Para empresas do Simples Nacional com produtos monofásicos, isso inclui a segregação correta da receita no PGDAS-D, que é uma das fontes mais frequentes de pagamento a maior.
Por fim, a rotina precisa se preparar para a reforma tributária. Os cadastros fiscais e as regras do sistema vão precisar de novos campos e novas classificações para IBS e CBS. Aproveitar a revisão para já estruturar os cadastros de forma correta evita retrabalho e erros na transição.
Retificando obrigações acessórias: quando e como
Para pedir a restituição ou compensar, o crédito precisa estar refletido nas declarações da empresa. Se a escrituração e as declarações dizem que o valor devido era aquele que foi pago, o Fisco não reconhece o indébito. Por isso a retificação das obrigações acessórias costuma ser uma etapa obrigatória do processo.
No caso da EFD-Contribuições, a pessoa jurídica pode substituir o arquivo já transmitido, e o direito de retificar se extingue em cinco anos, contados do primeiro dia do exercício seguinte àquele a que se refere a escrituração. A retificação regular não gera multa específica. Há, porém, regras que limitam os efeitos do arquivo retificador em certas hipóteses, como na redução de débitos em determinadas situações e na inclusão de créditos não escriturados em desconformidade com o leiaute. É por isso que o planejamento da sequência de retificações importa. Quando a retificação altera valores informados na DCTF, a empresa também precisa apresentar DCTF retificadora.
Para a EFD-ICMS/IPI, as regras de retificação variam conforme o estado, e algumas unidades federadas exigem autorização ou impõem condições. A consulta à legislação estadual é indispensável antes de qualquer reenvio.
No Simples Nacional, a retificação do PGDAS-D é feita no Portal do Simples Nacional ou no e-CAC, no período de apuração que precisa de correção. Quando a retificação reduz o valor declarado, abre-se a possibilidade de pedido de restituição ou compensação do valor pago a maior, observadas as regras do Simples Nacional. É importante conferir se o sistema passou a mostrar o valor correto disponível antes de transmitir o pedido, porque já houve casos em que o crédito apareceu em montante diferente do esperado e exigiu cuidado adicional.
Há ainda um aspecto de segurança. A retificação é uma nova informação prestada ao Fisco, e por isso precisa estar alinhada com todas as demais obrigações da empresa. Divergências entre a escrituração, as declarações e os pagamentos podem levar a notificações e malhas fiscais. A regra é retificar de forma coordenada, na ordem certa, e com documentação que sustente cada alteração.
Pedidos administrativos: restituição, compensação e ressarcimento
Com o crédito quantificado e as obrigações retificadas, chega a hora de efetivamente receber ou utilizar o valor. Para tributos federais, o instrumento é o PER/DCOMP, sistema eletrônico da Receita Federal. Ele reúne três tipos de pedido, que atendem a situações diferentes.
A restituição é o pedido de devolução do valor em dinheiro, indicado quando a empresa não tem débitos federais contra os quais compensar. A compensação é a declaração em que o contribuinte usa o crédito para quitar débitos próprios de tributos administrados pela Receita Federal, o que reduz o desembolso de caixa. O ressarcimento se aplica a créditos acumulados que a legislação permite devolver, como em certos casos de créditos de PIS, Cofins e IPI ligados à exportação ou a operações com alíquota reduzida.
A compensação tem uma característica que exige atenção. A declaração de compensação extingue o crédito tributário sob condição resolutória de homologação posterior, e a Receita tem cinco anos, contados da entrega da declaração, para homologar. Além disso, a mesma norma estabelece que a declaração constitui confissão de dívida e instrumento hábil para cobrar os débitos compensados indevidamente. Em outras palavras, se o crédito não for aceito, o débito que foi compensado volta a ser exigido, com os acréscimos legais, e podem incidir penalidades conforme o caso. Se a Receita não homologar, o contribuinte pode apresentar manifestação de inconformidade e discutir a decisão na esfera administrativa.
Por isso, a qualidade do crédito importa mais do que a velocidade. Um crédito mal fundamentado, ainda que transmitido rapidamente, pode se transformar em passivo. O ideal é só transmitir o PER/DCOMP quando o crédito estiver apurado, documentado, com a memória de cálculo pronta e com a estratégia jurídica definida.
Nem todo crédito segue a via administrativa. Teses ainda não pacificadas, ou situações em que a Receita adota entendimento contrário ao do contribuinte, podem exigir ação judicial. Em regra, créditos reconhecidos por decisão judicial dependem do trânsito em julgado para serem utilizados, e há regras específicas para a habilitação desse crédito. Para tributos estaduais e municipais, como ICMS e ISS, os pedidos de restituição seguem o procedimento de cada ente, com prazos e exigências próprios, e é preciso consultar a legislação local.
O relógio da reforma tributária
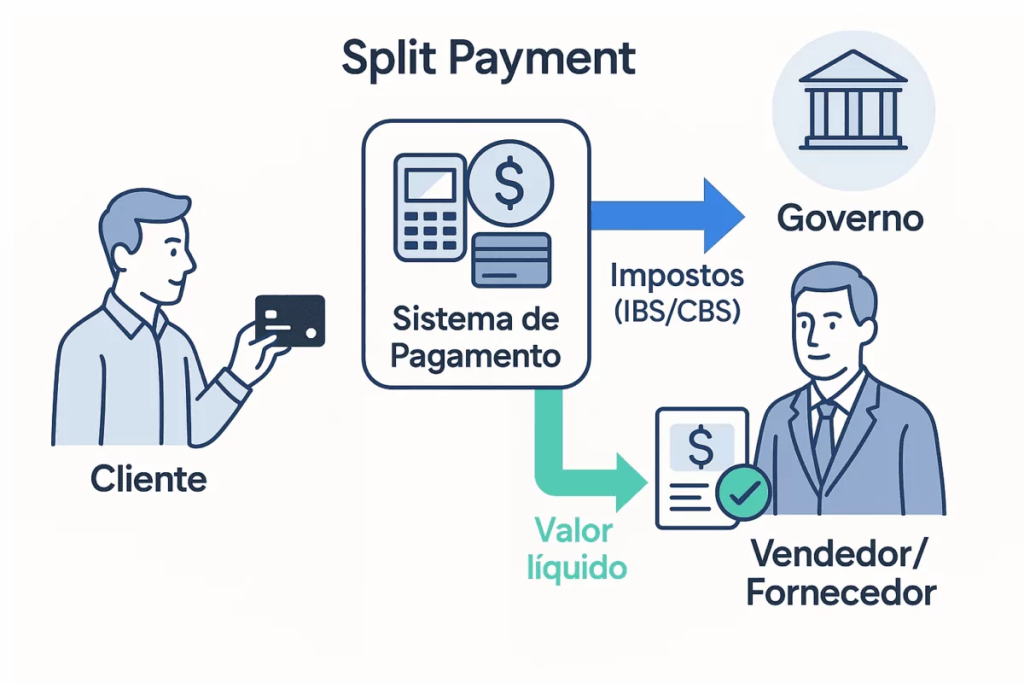
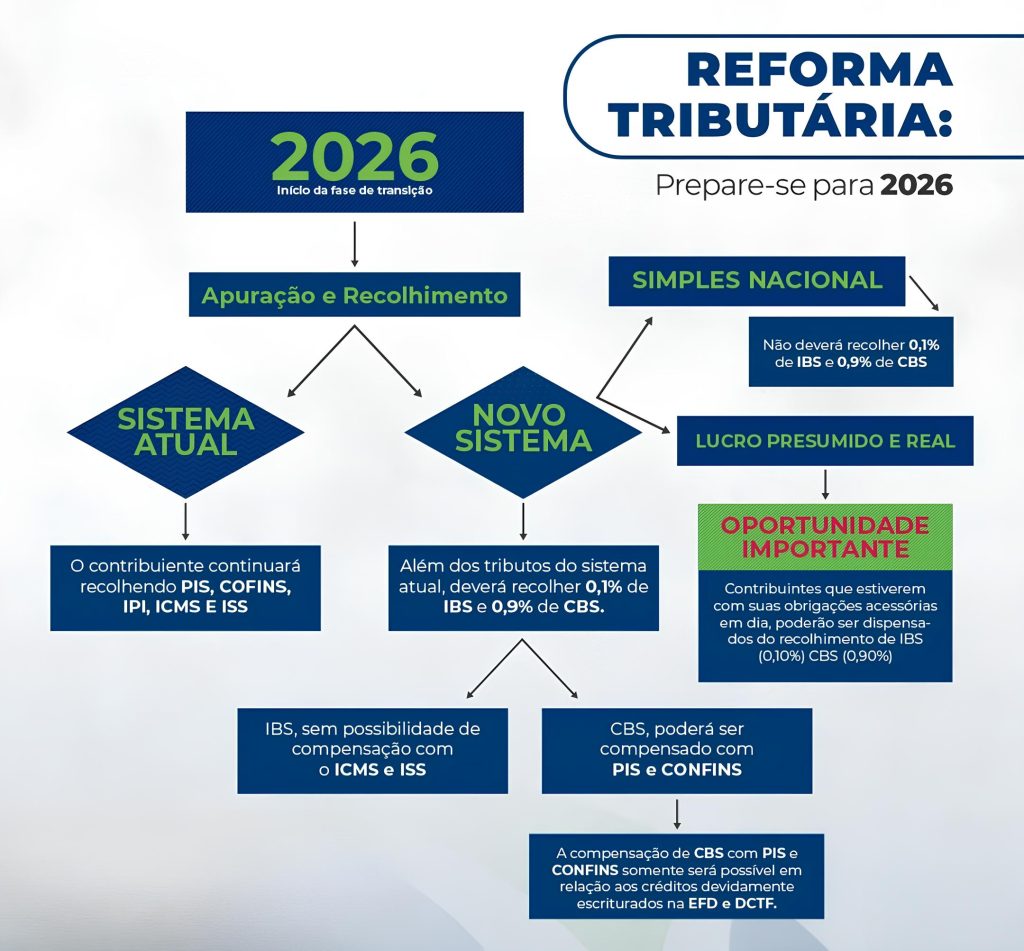
O momento atual dá urgência extra a todo esse trabalho. A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 estabeleceram a transição para o novo modelo de tributação do consumo, e a Lei Complementar 227/2026 consolidou parte das regras. Em 2026, o sistema passou por uma fase de testes, com CBS em 0,9% e IBS em 0,1%. A etapa seguinte é a mudança central: em 2027 a CBS passa a ser cobrada de forma plena e substitui o PIS e a Cofins.
O que isso significa para quem tem crédito a recuperar? Em primeiro lugar, os saldos credores existentes não desaparecem. A legislação os protege: os saldos acumulados de PIS e Cofins, inclusive os presumidos, têm amparo nos artigos 378 a 383 da LC 214/2025, e os créditos antigos devem ser exauridos antes dos novos créditos de CBS. A mesma fonte lembra que o direito de usar os saldos antigos continua sujeito ao prazo de cinco anos contados da apropriação original.
Também há sinais de cuidado com a escrituração. Segundo nota técnica sobre a EFD-Contribuições, a manutenção da escrituração pelo prazo mínimo de cinco anos é importante para a gestão dos saldos credores de PIS e Cofins gerados até 31 de dezembro de 2026.
Na prática, a janela é esta. Quem tem crédito de PIS e Cofins pendente deveria concluir a auditoria, quantificar o valor e definir a estratégia de aproveitamento ainda neste fim de ano, antes da virada para o novo sistema. Isso não quer dizer que o crédito se perde em janeiro de 2027. Quer dizer que, a partir daí, haverá dois sistemas convivendo, regras de transição para administrar e uma operação mais complexa, em que organizar o passado fica mais difícil.
Riscos e cuidados na recuperação de crédito
Recuperar crédito tributário é um direito legítimo, mas exige prudência. O primeiro risco é o de tomar como certo o que ainda é discutível, o que acontece quando a empresa registra no balanço ou usa em compensação um crédito de tese pendente de julgamento. O segundo é o de falhas na documentação, que levam ao indeferimento do pedido e à cobrança dos débitos compensados. O terceiro é a perda de prazo: cada mês de espera elimina a possibilidade de recuperar a competência mais antiga.
Há também o risco de promessas fáceis. Serviços que garantem um percentual de recuperação sem antes analisar a operação merecem desconfiança. A recuperação séria começa com diagnóstico, passa por validação jurídica e contábil e só então avança para os pedidos. Contar com uma equipe que reúna conhecimento tributário, contábil e jurídico faz diferença, especialmente nas teses mais sensíveis.
Vale lembrar que as informações deste artigo têm caráter geral e informativo. Cada empresa tem regime tributário, atividades e histórico próprios, e a legislação e a jurisprudência mudam com frequência. A decisão sobre recuperar créditos deve se apoiar em análise específica do caso por contador e advogado tributarista.
Fale com a Contábil Abreu
Descobrir se sua empresa tem crédito tributário a recuperar exige análise técnica e atenção ao prazo de cinco anos. A equipe da Contábil Abreu pode ajudar você a revisar suas apurações, quantificar eventuais valores e conduzir os pedidos com segurança. Entre em contato e solicite uma avaliação.
Organização Contábil Abreu S/S Ltda – EPP
Rua do Carmo, 112 – 7º andar – CJs. 71 e 72
Centro – São Paulo – SP
Tel: (11) 3242-8045 | WhatsApp: (11) 93745-0101
email: ocabreu@contabilabreu.com.br
Atenção: as regras tributárias seguem em regulamentação e podem sofrer alterações, especialmente no contexto da reforma tributária. As informações deste artigo têm caráter geral e informativo e não substituem a análise do seu caso por um profissional.