NFS-e Nacional para o Simples Nacional: o que muda a partir de 1º de novembro de 2026
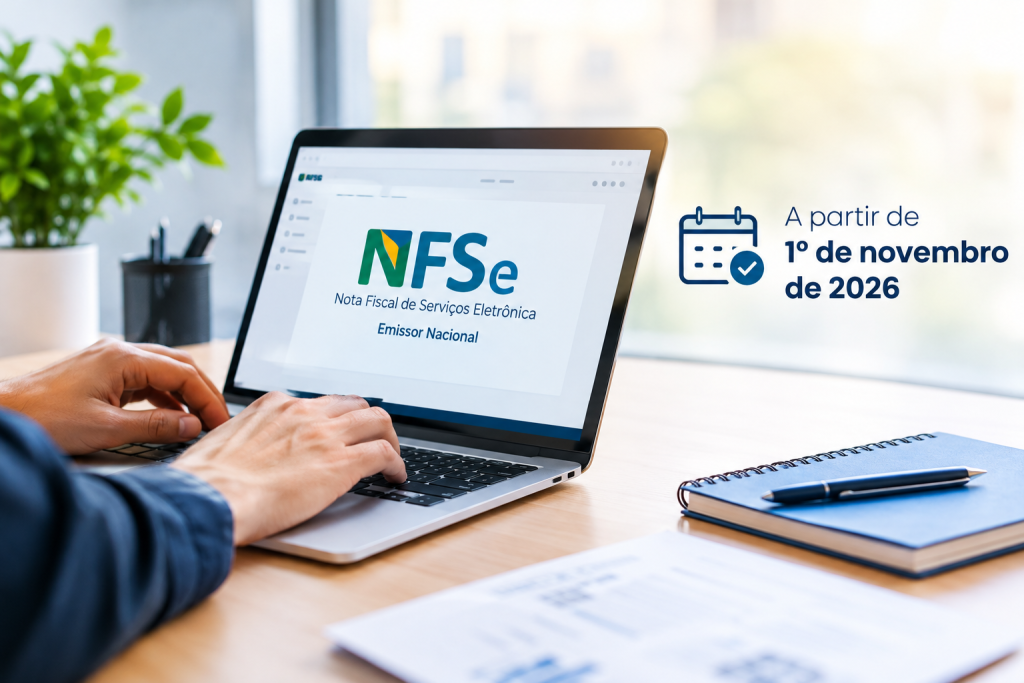
A partir de 1º de novembro de 2026, as microempresas (ME) e as empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços passam a ter uma nova obrigação: emitir a NFS-e (Nota Fiscal de Serviços Eletrônica) pelo Emissor Nacional. O sistema da prefeitura deixa de ser o caminho para essas empresas.
Se você presta serviços e ainda emite suas notas pelo site da prefeitura, este artigo é para você. A mudança parece simples, mas exige preparo: acesso, rotina de emissão e, para quem usa sistema de gestão, compatibilidade.
Neste texto, a Contábil Abreu explica o que muda, por que a data foi alterada e como se organizar. A ideia é que você chegue a novembro com tranquilidade, e não correndo contra o relógio.
O que é o Emissor Nacional da NFS-e
A NFS-e é a nota fiscal que o prestador de serviço emite em formato eletrônico. Até aqui, muitas empresas fazem essa emissão no sistema da própria prefeitura, cada uma com suas telas e seu jeito de operar.
O Emissor Nacional da NFS-e é o ambiente nacional para emitir essa mesma nota. Em vez de usar o sistema do município, o prestador passa a emitir pela plataforma nacional.
Ele pode ser usado de duas formas: pela versão web, acessada pelo navegador, ou integrado ao sistema de gestão da empresa (o chamado ERP) por meio de uma API. Mais adiante, explicamos cada uma.
Um aviso importante: este artigo traz o panorama geral. Telas, formas de acesso e regras operacionais devem ser conferidos no Portal da NFS-e ou com o seu contador.
Uma mudança ligada à Reforma Tributária
A obrigatoriedade faz parte da Reforma Tributária. Isso ajuda a entender o contexto: a emissão pelo ambiente nacional não é uma exigência isolada, e sim uma etapa de uma transição maior.
Essa transição tem calendário. Como você verá na linha do tempo, a partir de 1º de janeiro de 2027 entram em cena as regras de CBS e IBS para os optantes pelo Simples Nacional. Por isso, quem se adapta ao Emissor Nacional agora já está um passo à frente.
O que mudou e por que o prazo foi adiado de setembro para novembro
A regra está na Resolução CGSN nº 191, de 4 de agosto de 2026, publicada no Diário Oficial da União. CGSN é o Comitê Gestor do Simples Nacional, órgão responsável por regulamentar o regime.
Antes dessa norma, a Resolução CGSN nº 189, de 23 de abril de 2026, previa o início da obrigatoriedade em 1º de setembro de 2026.
A Resolução 191 revogou a 189 e prorrogou o prazo para 1º de novembro de 2026. Ou seja, a data que vale hoje é a nova. Quem estava se preparando para setembro ganhou fôlego, mas a obrigação continua de pé.
Não vamos especular sobre os motivos do adiamento, porque isso foge do que foi publicado. O que importa na prática é: o prazo existe e está muito próximo.
Quem é obrigado e quem deve ficar atento
Está obrigada toda ME e EPP optante pelo Simples Nacional que presta serviço sujeito à emissão de NFS-e. Se esse é o seu caso, a partir de 1º de novembro de 2026 a nota deve sair pelo Emissor Nacional, e não mais pelo sistema da prefeitura.
Vale atenção redobrada se você se encaixa em algum destes perfis:
- Prestador de serviço que ainda emite nota diretamente no site da prefeitura.
- Profissional liberal que atua como ME ou EPP no Simples Nacional.
- Dono de pequeno negócio que delega a emissão de notas a um funcionário.
- Empresa que usa sistema de gestão e depende do fornecedor para se adaptar.
O caso da opção pendente
Empresas com a opção pelo Simples Nacional pendente, seja administrativa ou judicialmente, também devem emitir no ambiente nacional enquanto houver chance de inclusão retroativa no regime.
Em termos simples: se você aguarda uma decisão sobre a sua entrada no Simples Nacional, não presuma que está dispensado. Converse com o seu contador antes de decidir por qual sistema emitir.
Se a sua situação for diferente das descritas aqui, confirme com o contador ou no Portal da NFS-e. Cada caso tem particularidades que um texto geral não consegue cobrir.
Como emitir: versão web e integração por API
Existem duas formas de usar o Emissor Nacional. A escolha depende do tamanho da sua operação e da forma como a sua empresa trabalha hoje.
Versão web
Na versão web, você acessa o Emissor Nacional pelo navegador e emite as notas manualmente, uma a uma, de modo parecido com o que já faz no site da prefeitura.
Em geral, esse caminho costuma atender bem quem emite poucas notas por mês e não tem sistema de gestão. Mesmo assim, avalie a sua rotina com o contador antes de decidir.
Integração por API
A segunda forma é integrar o Emissor Nacional ao seu ERP (o sistema de gestão da empresa) por meio de uma API. API é uma espécie de ponte que permite que dois sistemas conversem entre si, trocando informações automaticamente.
Na prática, a nota pode ser gerada dentro do próprio sistema que você já usa para controlar vendas, clientes e financeiro, sem digitar tudo de novo em outro lugar.
Esse caminho depende do fornecedor do software. Escritórios contábeis e fornecedores precisam verificar compatibilidade e prazos de adaptação. Por isso, pergunte ao seu fornecedor, com antecedência, se o sistema já está pronto e quando a integração estará disponível.
Qual caminho escolher
Não existe resposta única. Se você tem poucas emissões e nenhum sistema, a versão web tende a ser mais simples. Se emite muito e já usa um ERP, a integração pode trazer ganho de tempo.
O ponto central é decidir agora, e não em 31 de outubro. Fale com o seu contador e, se for o caso, com o suporte do seu software.
Linha do tempo: novembro e dezembro de 2026 versus janeiro de 2027
A mudança acontece em duas fases. Entender a diferença entre elas evita muita confusão.
De 1º de novembro a 31 de dezembro de 2026
Nesse período, a empresa apenas passa a emitir pelo Emissor Nacional. As regras atuais do Simples Nacional continuam valendo, e não se aplicam CBS e IBS.
Em outras palavras, muda o canal de emissão, mas não muda, por ora, a forma de tributar. É uma fase de adaptação, ideal para testar o sistema, treinar quem emite e corrigir pequenos problemas.
A partir de 1º de janeiro de 2027
A partir dessa data, além de continuar emitindo no Emissor Nacional, os optantes passam a observar as regras de CBS e IBS aplicáveis ao Simples Nacional, conforme regulamentação específica.
CBS é a Contribuição sobre Bens e Serviços, e IBS é o Imposto sobre Bens e Serviços. Ambos fazem parte da Reforma Tributária.
Como a regulamentação específica ainda deve ser acompanhada, os detalhes de como essas regras funcionarão para cada empresa devem ser confirmados com o contador e no Portal da NFS-e. A Contábil Abreu acompanha o tema e orienta os clientes a cada etapa.
Erros comuns e riscos de deixar para a última hora
Não citamos penalidades neste artigo. Para esse assunto, confirme com o seu contador ou no Portal da NFS-e. Mas dá para apontar tropeços que costumam acontecer em mudanças como esta:
- Continuar emitindo pela prefeitura por hábito. A partir de 1º de novembro, a regra é o Emissor Nacional para quem está obrigado.
- Achar que a opção pendente dispensa a mudança. Enquanto houver chance de inclusão retroativa no Simples Nacional, a emissão deve ser feita no ambiente nacional.
- Confundir as fases. Em novembro e dezembro de 2026, não se aplicam CBS e IBS. Essas regras entram em 2027.
- Não consultar o fornecedor do sistema. Se você usa ERP, a compatibilidade com o Emissor Nacional precisa ser confirmada.
- Esquecer de avisar quem emite as notas. Funcionários, assistentes e parceiros que cuidam do faturamento também precisam saber da mudança.
Deixar tudo para a última hora aumenta a chance de ruído: dúvidas sem resposta, suporte sobrecarregado e a pressão de resolver o acesso e o primeiro teste no mesmo dia em que a nota precisa sair.
Quem se antecipa tem tempo de errar em ambiente calmo, aprender o fluxo e emitir com segurança quando a obrigação começar.
Checklist prático para o prestador de serviço se preparar
Use esta lista como ponto de partida e adapte à realidade do seu negócio:
- Confirme com o contador se a sua empresa está obrigada (ME ou EPP optante pelo Simples Nacional que presta serviço sujeito à NFS-e).
- Verifique se a sua opção pelo Simples Nacional está regular ou pendente.
- Defina se você vai emitir pela versão web ou por integração com o ERP.
- Se usa sistema de gestão, pergunte ao fornecedor sobre compatibilidade e prazo de adaptação.
- Identifique quem emite as notas na sua empresa e organize um treinamento.
- Consulte o Portal da NFS-e para conferir as orientações de acesso e uso.
- Faça um teste de emissão antes de 1º de novembro, com apoio do contador, se possível.
- Combine com o seu contador como acompanhar as regras de CBS e IBS a partir de 1º de janeiro de 2027.
Perguntas frequentes
A partir de quando preciso emitir pelo Emissor Nacional?
A partir de 1º de novembro de 2026, se a sua empresa for ME ou EPP optante pelo Simples Nacional e prestar serviço sujeito à emissão de NFS-e.
Qual norma estabelece essa regra?
A Resolução CGSN nº 191, de 4 de agosto de 2026, publicada no Diário Oficial da União. Ela revogou a Resolução CGSN nº 189, de 23 de abril de 2026, e prorrogou o prazo de 1º de setembro para 1º de novembro de 2026.
Minha opção pelo Simples Nacional está pendente. Preciso emitir pelo ambiente nacional?
Sim, enquanto houver chance de inclusão retroativa no regime, a emissão deve ser feita no ambiente nacional, mesmo com a opção pendente administrativa ou judicialmente. Confirme o seu caso com o contador.
Já preciso aplicar CBS e IBS em novembro?
Não. De 1º de novembro a 31 de dezembro de 2026, a empresa apenas passa a emitir pelo Emissor Nacional e segue as regras atuais do Simples Nacional. As regras de CBS e IBS passam a ser observadas a partir de 1º de janeiro de 2027, conforme regulamentação específica.
Posso usar o meu sistema de gestão para emitir?
O Emissor Nacional pode ser usado integrado ao ERP por meio de API, mas isso depende da compatibilidade do seu software. Consulte o fornecedor e o seu contador para saber se a adaptação já está pronta.
Fale com a Contábil Abreu e chegue a novembro preparado
Ficou com alguma dúvida sobre a NFS-e Nacional, sobre a sua opção pelo Simples Nacional ou sobre como adaptar a sua rotina de emissão? A equipe da Contábil Abreu está pronta para ajudar você a entender o que muda e a se adequar a tempo, sem sustos.
Entre em contato hoje mesmo, de forma simples e sem compromisso, e converse com quem acompanha o assunto de perto. É melhor resolver agora do que descobrir o problema no dia de emitir a nota.
Organização Contábil Abreu S/S Ltda – EPP
Rua do Carmo, 112 – 7º andar – CJs. 71 e 72
Centro – São Paulo – SP
Tel: (11) 3242-8045 | WhatsApp: (11) 93745-0101
E-mail: ocabreu@contabilabreu.com.br